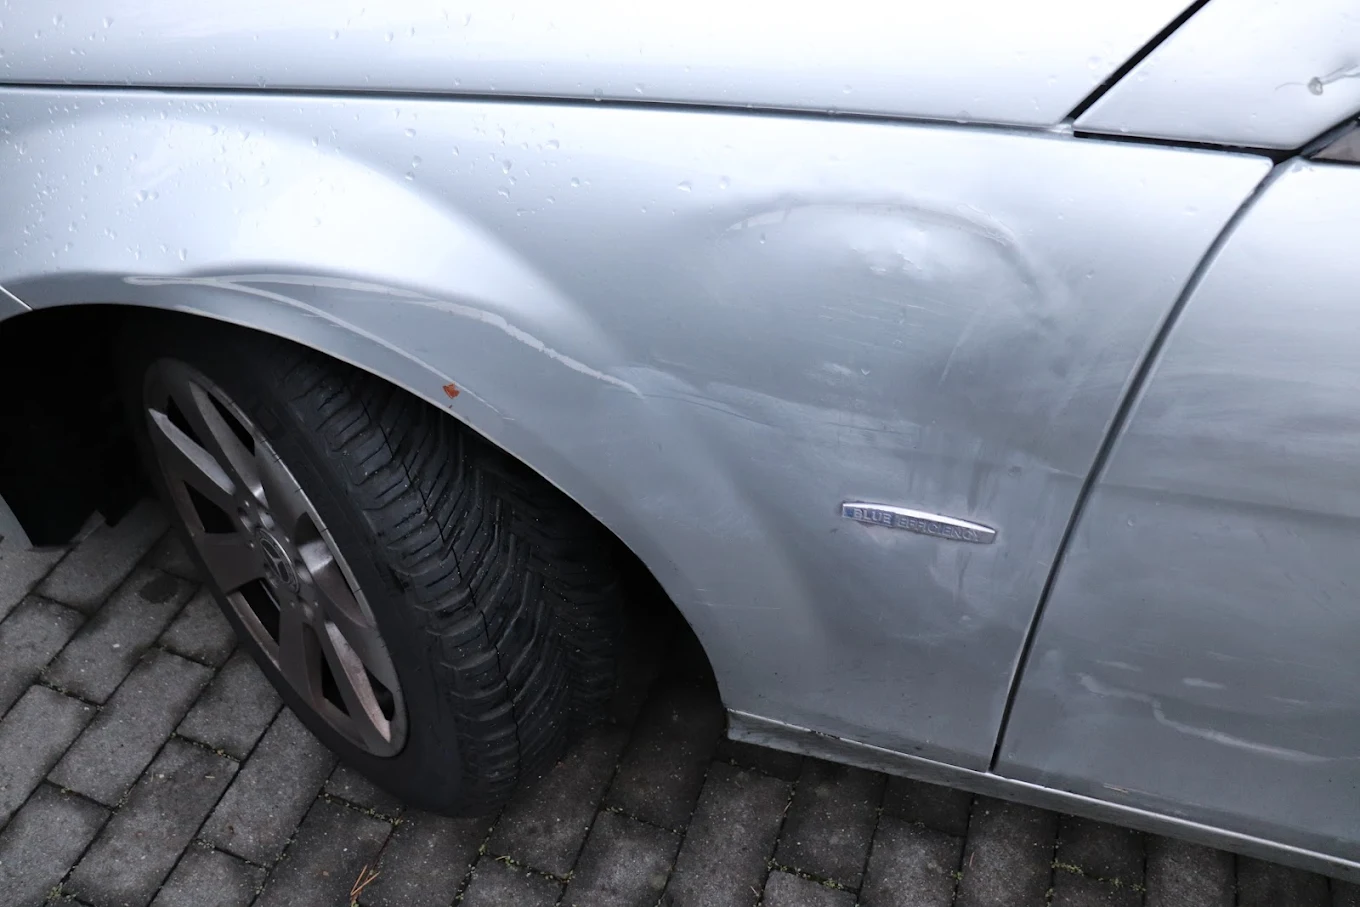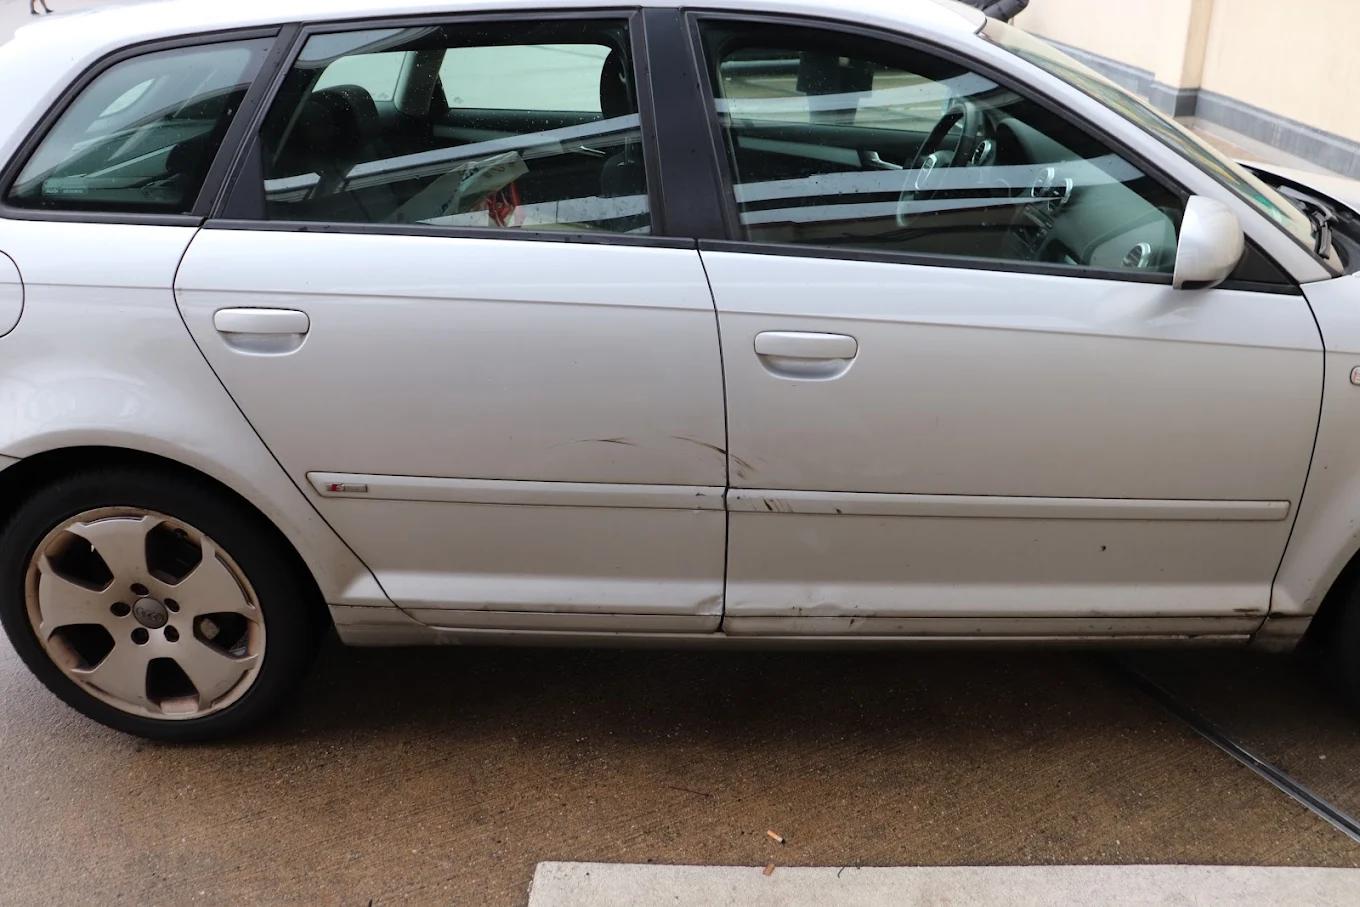
Wir bekommen immer häufiger die Frage gestellt, ob man sein Auto nach einem Verkehrsunfall reparieren lassen muss. Ganz klar: Nein. Und Sie bekommen trotzdem Ihr Geld. Wie das funktioniert, welche Beträge Ihnen zustehen und worauf Sie bei der Auszahlung achten sollten, erklären wir in diesem Beitrag.
Eine Reparaturpflicht gibt es nicht
Nach einem unverschuldeten Unfall entscheidet allein der Geschädigte, was mit seinem Fahrzeug passiert. Die gegnerische Haftpflichtversicherung muss den Schaden regulieren – sie darf aber weder eine Werkstatt vorschreiben noch eine Instandsetzung verlangen. Der Bundesgerichtshof stellt seit Jahren klar: Die im Gutachten ausgewiesenen Reparaturkosten sind auch dann zu erstatten, wenn das Fahrzeug gar nicht oder günstiger als kalkuliert instand gesetzt wird.
Fachleute nennen das fiktive Abrechnung. Für Sie bedeutet das ganz pragmatisch: Sie können das Auto reparieren lassen, die Reparatur in Eigenregie erledigen, das Fahrzeug mit Schaden verkaufen – oder sich den Betrag schlicht auszahlen lassen und das Geld behalten.
- Sie entscheiden, ob repariert wird – nicht die Versicherung
- Keine Werkstattbindung
- Das Gutachten ist die Grundlage für die Auszahlung
Und Sie bekommen trotzdem Ihr Geld – so läuft es ab
Damit die Versicherung zahlt, muss sie wissen, was der Schaden kostet. Genau das dokumentiert das Unfallgutachten – und zwar bevor irgendetwas repariert oder verworfen wird. In der Praxis geht der Weg zur Auszahlung so:
- Unfallgutachten beauftragen: Wir dokumentieren Schaden, Reparaturkosten, Wertminderung und Nebenpositionen.
- Gutachten an die gegnerische Versicherung übermitteln – auf Wunsch übernehmen wir das für Sie.
- Auszahlung anfordern: Reparaturkosten netto, merkantile Wertminderung und weitere erstattungsfähige Positionen.
- Betrag prüfen und frei entscheiden: auszahlen lassen, günstig reparieren oder das Fahrzeug unrepariert verkaufen.
Was bei einer Auszahlung beachtet werden sollte
Ohne Reparatur erstattet die Versicherung die Reparaturkosten ohne Mehrwertsteuer – der Auszahlungsbetrag liegt also netto unter dem, was eine Werkstatt in Rechnung stellen würde. Wird später doch repariert, können Sie die Mehrwertsteuer nachträglich von der Versicherung verlangen. Ein Punkt, den viele Geschädigte übersehen.
Außerdem kürzen Versicherungen bei fiktiver Abrechnung besonders gern: Bei älteren Fahrzeugen wird auf günstige Referenzwerkstätten verwiesen, Aufschläge für Originalteile oder Verbringungskosten werden bestritten. Ein fachlich sauberes, begründetes Gutachten ist hier Ihr Gegenmittel – jede Position lässt sich darauf an den aktuellen Stand der Rechtsprechung anbinden.
- Auszahlung erfolgt netto – MwSt. ist bei späterer Reparatur nachforderbar
- Wertminderung wird zusätzlich zum Reparaturbetrag ausgezahlt
- Kürzungen bei Stundenverrechnungssätzen und UPE-Aufschlägen nicht ungeprüft hinnehmen
Der Nachteil: Beim nächsten Schaden an derselben Stelle kann es eng werden
Eine Auszahlung hat auch eine Kehrseite: Bleibt die Reparatur aus, bleibt der alte Schaden im Fahrzeug. Wird dasselbe Bauteil später erneut beschädigt – etwa die bereits eingedrückte Stoßstange beim nächsten Auffahrunfall –, stellt sich sofort die Frage, welcher Teil des Schadens vom neuen Unfall stammt und welcher vom alten. Genau daran entzünden sich Regulierungsstreitigkeiten.
Die Versicherung kann die Zahlung für den weiteren Schaden ganz oder teilweise verweigern, wenn sie den alten, nicht reparierten Schaden als Ursache ansieht. Ob das im konkreten Fall berechtigt ist, lässt sich nie pauschal beantworten – hier ist eine Einzelfallprüfung notwendig. Entscheidend ist dann eine lückenlose Dokumentation: das alte Gutachten, die Fotos des unreparierten Schadens und die Meldung des neuen Unfalls gehören zusammen vorgelegt.
- Altes Gutachten und Fotos des unreparierten Schadens unbedingt aufbewahren
- Neuen Schaden dokumentieren lassen, bevor das Fahrzeug repariert oder verkauft wird
- Bei Alt- und Neuschaden am selben Bauteil: Einzelfallprüfung durch den Sachverständigen
- Wer auf Nummer sicher gehen will, lässt kritische Stellen vorab fachgerecht instand setzen
Wann eine Auszahlung sinnvoll ist – und wann lieber repariert werden sollte
Eine Auszahlung passt gut, wenn das Fahrzeug älter ist, Sie kleinere Schäden ohnehin günstig oder in Eigenregie beheben wollen, oder wenn der Verkauf des Fahrzeugs ohnehin geplant ist. Dann bleibt unterm Strich mehr Geld in der Tasche.
Bei jungen, scheckheftgepflegten Fahrzeugen sowie bei Struktur- oder Sicherheitsschäden raten wir dagegen zur Instandsetzung in einer Fachwerkstatt. Sonst leidet der Wiederverkaufswert doppelt – einmal durch den dokumentierten Schaden, einmal durch die unterbliebene Reparatur. Im Zweifel klären wir das gemeinsam bei der Begutachtung vor Ort.
Sie haben noch Fragen?
Dann nehmen Sie einfach Kontakt mit uns auf. Rufen Sie uns unter 0151 27115565 an, schreiben Sie uns per WhatsApp oder über das Kontaktformular – wir erklären Ihnen unverbindlich, welche Positionen Ihnen in Ihrem Fall zustehen und ob sich eine Auszahlung oder eine Reparatur für Sie besser rechnet.